欧洲铝业协会总干事保罗·沃斯在接受Fastmarkets专访时表示,欧洲铝工业经历新冠疫情后的短暂乐观期后,接连遭遇俄罗斯与乌克兰冲突、能源
价格飙升、贸易压力加大及碳成本上升等一系列危机,行业虽受到冲击,但仍保持韧性,企业继续投资并推进脱碳技术。他强调,欧洲铝企仍有意愿留在欧洲发展,但未来能否维持竞争力,取决于欧盟气候政策能否兼顾工业成本和减排目标。
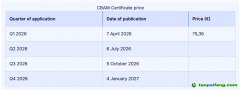
自2026年1月1日碳边境调节机制(CBAM)实施以来,其潜在成本已成为欧洲铝业关注焦点。行业最担忧的是,欧盟未来可能将间接排放,即范围二排放纳入CBAM。沃斯指出,欧洲铝生产商已经通过电价承担碳成本,无论冶炼厂使用的电力是否来自高碳能源,均可能受到影响。与此同时,随着CBAM逐步推进,免费
碳排放配额和间接成本补偿等现有碳泄漏保护措施也面临调整。如果间接排放被纳入,欧洲企业可能继续承担电力中的碳成本,而海外竞争对手却能通过不同电力安排降低负担,进一步削弱欧洲铝业竞争力。沃斯认为,短期内纳入范围二排放可能对欧洲生产商造成严重冲击。
废铝碳排放核算是另一项关键争议。欧洲铝业协会希望,无论未锻轧铝使用消费前废料还是消费后废料,都采用统一的默认排放值,避免不同核算方式造成欧洲生产商与进口商之间的竞争扭曲。此外,欧盟排放交易体系(ETS)成本持续上升,也令企业承压。沃斯反对将ETS财政支持与企业额外
绿色投资挂钩,认为相关资金首先用于抵消欧洲企业承担、而海外竞争者无需承担的成本,是维持生产和生存所必需的支持,而非额外的脱碳投资资金。
低碳铝溢价方面,市场表现相对稳定,但美国对加拿大铝材关税的不确定性影响了部分低碳P1020铝溢价,因为加拿大拥有较大规模的低碳铝产量。Fastmarkets评估显示,10月2日欧洲P1020A低碳铝溢价为每吨15—30美元,高于8月7日的10—25美元。未来市场还需关注免税市场低碳铝供应情况,预计来自印尼的新增铝材并不属于低碳材料。
沃斯指出,欧洲政治讨论已逐渐从单纯强调气候政策转向兼顾工业竞争力,但政策调整仍需落实。他特别强调,市场虽然认可绿色材料,却缺乏为其支付更高价格的意愿。欧洲铝业未来面临的核心挑战,是在碳成本上升和全球竞争加剧的环境下,继续推进脱碳并维持本土生产能力。
【版权声明】本网为公益类网站,本网站刊载的所有内容,均已署名来源和作者,仅供访问者个人学习、研究或欣赏之用,如有侵权请权利人予以告知,本站将立即做删除处理(QQ:51999076)。

 国家工信部备案/许可证编号

