碳信用减排量购买协议(ERPA)通常用于远期销售。在收购情境下,它可能限制目标方未来的灵活性,或把
价格锁定在低于当前市场价值的水平。
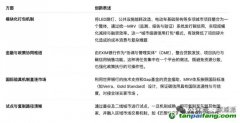
具体风险点有四类。一是定价:长约锁价在
碳价上行周期会形成“账面亏损”,但
会计上未必体现,买方需重算远期敞口。二是交付与核证条件:部分ERPA设定严格的交付时间与核证标准,未达标会触发降价、替换或违约金。三是控制权变更条款:并购本身可能构成“控制权变更”,触发对方终止或重新谈判的权利,这类条款在尽调中常被忽略。四是转让与终止:买方需确认ERPA能否随交易一并转让,以及终止触发条件与补偿安排。
处理方式不是一律回避长约,而是分层:把ERPA按“已交付/在产/管线”分类,分别核对其定价、交付记录与剩余义务,再决定是保留、重谈还是要求卖方在交割前回购。
对卖方,提前披露ERPA清单能减少交割摩擦;对买方,把ERPA纳入估值模型与赔偿条款,比在交割后才发现锁价更便宜。
【版权声明】本网为公益类网站,本网站刊载的所有内容,均已署名来源和作者,仅供访问者个人学习、研究或欣赏之用,如有侵权请权利人予以告知,本站将立即做删除处理(QQ:51999076)。


 国家工信部备案/许可证编号

