“碳关税并非短期贸易壁垒,而是一场深刻的规则革命。”
11月11日,在2026中国特殊钢产业发展大会上,武汉大学CBAM(碳边境调节机制)资深
专家、欧洲研究中心主任齐绍洲,以《CBAM对钢铁行业的深远影响与对策思路》为题做报告,从实证模拟、政策工具、应对思路三个层面,为钢铁行业算清一笔“碳账”。
规则革命:碳关税将从少数行业快速向全产业链延伸
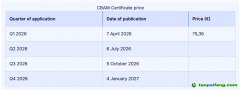
齐绍洲在报告中指出,CBAM的本质是全球气候治理与贸易的重构,将从少数行业快速向全产业链延伸。如今,CBAM已进入实质征收阶段:2026年1月起正式收费,2027年9月30日前完成2026年度首次清缴,当前
碳价75.36欧元/吨。覆盖钢铁、铝、水泥、化肥、氢气、电力,2028年将扩至汽车、机械、家电等下游产品。届时,只要产品使用了钢铁或铝,均可能被纳入碳关税征收范围,影响面巨大。
计税按产品隐含碳(直接排放+间接排放)与欧盟碳价(EUA)的差额缴纳。企业自报数据须经第三方核查,否则采用欧盟偏高默认值计税,多缴30%~50%的税费;核查首年必须现场实地核查,此后满足条件可线上远程,但每两年须现场核查一次,核查机构须取得欧盟国家认可。
齐绍洲强调,CBAM并非孤例。英国2023年12月18日宣布,2027年1月1日起对部分行业产品基于碳
价格差征收碳关税;2019年以来美国数十项碳关税立法议案提交国会,2022年《清洁竞争法案》被称为“美版碳关税”,2023年再出台两项法案;加拿大2021年提出三项征收方案并展开公众咨询;日本试图构建“日本—欧盟—美国”三方框架。2023年12月,包含36个成员、核心是“国际目标碳
价格”的气候俱乐部正式成立,聚焦钢铁、水泥等碳密集行业,对碳泄漏问题展开战略性磋商并为
绿色产品创造公平的贸易竞争环境。
实证推演:碳关税贸易破坏效应显著
为量化CBAM的影响,齐绍洲团队运用自己开发的“集成碳价格预测模型”进行了实证模拟预测。在
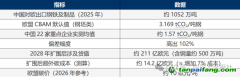
碳中和情景下,预测中国碳价2030年达到114~136元/吨二氧化碳、2060年达到2420~2989元/吨,欧盟碳价2030年达到100~143美元/吨、2050年达到418~502美元/吨;中欧碳价差在2027—2050年逐年递增,2050年最大(高碳关税征收价格差为398美元/吨,低碳关税征收价格差为295美元/吨),2051—2060年逐年递减。
利用GTAP-E模型模拟结果显示,碳关税的贸易破坏效应显著:整体上,中国对欧盟出口规模显著下降,在2026—2040年间下降幅度逐年递增,2040年达到最大,随后逐年递减。在受到最大负面冲击的2040年,中国对欧盟出口规模的下降幅度随规则变化在0.945%~7.291%间波动——碳价格差越大、覆盖行业越多、
碳排放计算范围越广,降幅越大。
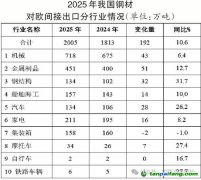
齐绍洲特别指出,钢铁所处的金属冶炼及加工业承压最重。在高碳价格差情景下,2040年金属冶炼及加工的出口规模降幅高达15.313%,在所有被征税行业中居首。
更为严峻的是,如果所有气候俱乐部国家均开始基于碳价格差征收碳关税,贸易破坏效应将呈几何级放大。模拟预测,若气候俱乐部成员国均按碳价格差征税,中国年出口规模降幅最高可达仅欧盟征收时的7.7倍,GDP年降幅最高达3.6倍、近1%。“尽管具体数值会随碳价等因素变动,但整体负面冲击的大趋势不可逆转。”
面对规则变局,齐绍洲提出,未来国际贸易将围绕“碳”展开,形成碳准入、碳定价、碳认证“三位一体”的新体系:碳准入以碳足迹、EPD认证为核心门槛,决定产品能否进入欧盟市场;碳定价通过CBAM等机制对高碳产品征收额外费用,倒逼企业实现碳成本内部化;碳认证要求全供应链碳数据透明,第三方核查成为合规“必答题”。
“未来外贸竞争力将从传统的成本、规模优势,转向以碳为核心的价值竞争。”齐绍洲指出,传统外贸依赖要素驱动,以价格竞争为主,利润微薄且易受外部冲击;而未来外贸由低碳创新驱动,以碳强度、碳认证、绿色标准为关键词,通过价值竞争实现关税减免、绿色采购和品牌溢价。
在此背景下,碳足迹已成为决定企业在全球价值链中位置的关键变量。碳不透明、无法提供碳数据的企业将面临低端锁定甚至淘汰风险;而拥有精准碳账本、具备绿证及第三方权威认证的企业,则能实现高端嵌入与市场准入。国际供应链头部企业已对绿色低碳提出硬性门槛,要求供应商提供全生命周期碳足迹数据。
实战利器:用好绿色低碳工具箱
为有效应对CBAM,齐绍洲系统梳理了绿色低碳政策工具:
一是
碳市场。钢铁行业已纳入全国
碳市场,通过强制碳市场(减排、交易)与自愿碳市场(如
CCER、PACM及全球
碳信用机制)的双力驱动,让减排企业获得经济动力(配额盈余、出售获益、降低成本、低碳投资、技术研发),倒逼未减排企业承受经济压力(配额短缺、花钱购买、增加成本、竞争力下降、市场淘汰),实现碳成本内部化。
二是绿电和绿证。绿电不仅是环保情怀,更能降成本、保供电、拿订单,一举三得。风电、光伏、水电、生物质等可再生能源电力是制造业降低范围二(外购电)排放的最直接抓手,也是应对CBAM、客户RE100要求的最直接手段。工厂用电没法全部自建光伏、也没法单独去远方买绿电时,买绿证就能在
碳报告里声明这部分用电是绿电。齐绍洲建议企业组合使用——自建光伏打底,绿证补缺口,重点客户再签绿电直购。
三是碳认证与碳足迹管理。企业应优先获取碳准入所需的EPD环境产品声明等认证,并建立产品碳足迹管理体系,从工厂层面细化到单产品全生命周期,满足供应链头部企业的硬性门槛。
四是零碳园区与零碳工厂。企业应避免单兵作战,利用园区统一的光伏、储能、绿电直供、
碳管理平台和绿色金融配套,实现集体降碳与规模经济。
五是绿色金融。企业应积极申请绿色专项奖补与信贷,将绿色低碳投资开发为碳资产进行交易获益,并探索
绿色债券与供应链金融,为低碳转型融资。
行动路线图:短期合规、中期升级、长期重构
针对钢铁行业,齐绍洲提出了分阶段的行动路线图:
短期(1—2年)主打快速合规与成本对冲。企业应建立可核查的碳账本,确认出口产品欧盟CN编码(8位数),搭建产品级全生命周期碳排放数据库,委托欧盟认可第三方机构(如SGS等)进行核查。在成本对冲方面,采购可溯源的绿电(如小时级绿电凭证)、申请I-REC等国际绿证,降低间接排放;利用国内碳市场CCER/配额抵扣部分CBAM成本;优化供应链,与上游供应商签订碳数据透明协议;在贸易定价与合同中明确碳关税分担条款,利用绿色低碳产品的溢价能力,与欧盟客户共担成本。
中期(3—5年)聚焦降碳与技术升级。通过极致能效、电炉短流程等工艺与能源脱碳,直接降税基;推动全链条绿色供应链管理与产品认证,要求一级供应商提供碳数据;建设数字化与智能化碳管理系统,实现碳排放的精准管控。
长期(5年以上)重构价值与全球合规。调整产品市场结构,开发低碳零碳新产品线;探索欧盟本地低碳产能合作(如合资建厂、技术授权)以规避碳关税;联合行业协会推动中欧碳核算互认与碳价衔接,参与国际低碳标准制定;布局
碳金融与创新,开发林业
碳汇、碳移除等国际碳信用,探索绿色债券与供应链金融。
齐绍洲还给出“立即启动”五项行动清单:一是排查出口产品是否在CBAM覆盖范围并确认CN编码;二是启动产品碳足迹核算、委托第三方预核查;三是制定1—3年降碳路线图,优先绿电与工艺改造;四是把碳成本纳入报价与合同,与客户共担;五是加入行业联盟,共享碳数据与合规经验。
最后,他建议发挥行业协会作用“抱团取暖”,类比零碳园区共享绿色基建与碳管理服务,形成“降本+增收+避险+增值”的获益闭环。
【版权声明】本网为公益类网站,本网站刊载的所有内容,均已署名来源和作者,仅供访问者个人学习、研究或欣赏之用,如有侵权请权利人予以告知,本站将立即做删除处理(QQ:51999076)。

 国家工信部备案/许可证编号

