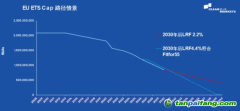
当前欧洲工业企业支付的碳成本占运营支出的比例仍处可承受区间,约1%;但按欧委会提出的ETS修订方案推进,到2034年前后这一份额将陡峭上升至约20%。这个1%到20%的跨度,背后是三条政策线叠加:一是CBAM sectors免费配额按基准值加速退坡,进口端与本土端同时趋近全额
碳价;二是ETS整体修订(COM(2026)616)下调长期LRF的同时,把免费分配与“脱碳投资计划”挂钩,2029年9月起获免费配额的装置须提交等值于100%免费配额金额的脱碳投资计划,未达标部分扣减;三是能源
价格高位背景下,碳成本在工业总账单中的基数被放大。需要说明:20%为分析师在
会议上的情景测算,非欧委会官方影响评估数字,且高度依赖2031年后LRF、国际信用可用量与MSR调整等未定参数。对企业的含义:碳成本正在从“合规杂费”变成需要进入长期投资模型的战略科目,免费配额充裕的行业(热/燃料基准、化肥)与快速退坡行业(钢铝水泥氢)的账单分化会拉大;对政策谈判的含义,这也是产业界要求ENVI把免费配额缓冲用足的量化依据。
【版权声明】本网为公益类网站,本网站刊载的所有内容,均已署名来源和作者,仅供访问者个人学习、研究或欣赏之用,如有侵权请权利人予以告知,本站将立即做删除处理(QQ:51999076)。

 国家工信部备案/许可证编号

